
Zu- und Abfluss bei einkommensteuerlichen Einmaltatbeständen.
By (author) Anne Dusowski

Paperback (Published)
(July 2004)
ISBN: 9783428114238
5.87 x 8.86 inches
Price: $131.00
On back order
Anne Dusowski untersucht die Mechanik des Zusammenspiels des § 11 EStG mit den §§ 22 Nr. 3, 23, 17 EStG. Statt stereotype Vorstellungen von in den sog. Einmaltatbeständen verankerten “Spezialregelungen der Periodenzuordnung” auf den Prüfstand zu stellen, beschreitet die Verfasserin neue Wege. Ein methodisches Konzept auf Basis der neueren Hermeneutik verhilft ihr zu konkretisierten Auslegungszielen wie auch zu besonders präzisen Auslegungsergebnissen. Die Autorin gelangt zu dem Ergebnis, dass sich die Dissonanzen im Zusammenspiel von § 11 EStG mit den Einmaltatbeständen nicht allein durch Auslegung, sondern nur durch eine auf der Ebene des einkommensteuerlichen Systems vollzogene (System-)Fortbildung auflösen lassen.
Der von der Verfasserin propagierte Ansatz bedient sich der in der Rechtstheorie entwickelten Unterscheidung zwischen Prinzip und Regel – verbunden mit einer Klassifikation des nach gängiger Ansicht sog. “Zufluss-Abfluss-Prinzips” als Regel. Wie am Anschauungsbeispiel der Einmaltatbestände demonstriert werden kann, bietet ein solcher Ansatz die Möglichkeit einer systemkonformen Berücksichtigung spezieller Anforderungen an die zeitliche (periodische) Zuordnung von (Einnahmen und) Ausgaben / Werbungskosten durch einfache Regel-Ausnahmebildung.
- By (author) Anne Dusowski
Other Titles in this Series
 Die Inanspruchnahme der Organgesellschaft für Steuerschulden des Organträgers gemäß § 73 AO.
Sachgerechte Besteuerung des Organkreises oder Haftung im Übermaß?
Volume 110


 Die Norminterdependenzen des Grunderwerbsteuergesetzes bei Umstrukturierungen inländischer Konzerne.
Volume 137


 Das umsatzsteuerrechtliche Optionsrecht für Vermietungsumsätze.
Zugleich eine Untersuchung zur Bedeutung des steuerlichen Leistungsfähigkeitsprinzips im Umsatzsteuerrecht.
Volume 76


 Die ertragsteuerliche Behandlung des Carried Interest der Initiatoren von Private Equity Fonds.
Eine rechtsvergleichende Untersuchung der Ausgestaltung in den USA und in Deutschland sowie der möglichen Übernahme U.S.-amerikanischer Reformvorschläge in das deutsche Steuerrecht.
Volume 122


 Der Zugewinnausgleich im System des Familienerbschaftsteuerrechts.
Nationale und internationale Besteuerungsgrundlagen.
Volume 181

 Zur Zulässigkeit des Finanzrechtsweges in Abgrenzung zu den anderen Verwaltungsrechtswegen.
Volume 3


 Die grenzüberschreitende Organschaftsbesteuerung in Deutschland.
Das Verlustabzugsverbot in § 14 Absatz 1 Satz 1 Nr. 5 KStG.
Volume 96
 Einkünfte versus Income.
Eine systemvergleichende und wertende Betrachtung des deutschen Einkünftebegriffs und dessen US-amerikanischen Synonyms, insbesondere dargestellt am Beispiel der Vermietung und Verpachtung von Wohnimmobilien.
Volume 66

 Die Stellung des Steuerpflichtigen in der Außenprüfung.
Reformbedarf im Lichte der spanischen Ley General Tributaria?
Volume 138


 Der Anteil im Sinne des § 1 Abs. 3 GrEStG.
Zugleich eine Erörterung des Normzwecks nach Absenkung der Mindestbeteiligungshöhe auf 95 v. H. der Anteile.
Volume 101


Similar Books


 Balthasar Caymox of Nuremberg
Early Modern German Print Publishers: Popular Prints of the Seventeenth Century
 Constitutional Conflict as Judicial Civil Disobedience and Conscientious Objection
Reconceptualising National Constitutional Court Rulings in the European Union Legal Space

 Formulary apportionment in international tax law
An allocation method for the age of globalization and digitalization
Volume 210


 Hofmann oder Vorkämpfer der „philosophes“?
Deutsche Voltaire-Bildnisse und -Imaginationen im Zeitalter der Aufklärung

 Legal Unification through Case Law?
Supreme Courts and the Emergence of Uniform Law in the Modern Era
Volume 242

 The Documentation of Historical Facts in Trial Judgments of the International Criminal Court
A Constitutional Theory of International Criminal Proceedings
Volume 66


 Linguistic and Cultural Dynamics in a Frontier Society
New Perspectives on Northeastern Bavaria and Western Bohemia in the Early Middle Ages
Volume 9
 The Law of the International Civil Service
Institutional Law and Practice in International Organisations
 “Aktenzeichen XY … ungelöst”, Facebook und Co.
Chancen und Risiken der Einbeziehung der Öffentlichkeit in das strafprozessuale Ermittlungsverfahren
Volume 476
 “Das Grundgesetz ist unsere Leitkultur”
Eine verfassungsrechtliche und -theoretische Annäherung an die Gleichsetzung von Grundgesetz und Leitkultur
Volume 1595
 “Sachkunde” als Beweisquelle im Strafprozess
Defizite der Verteidigungsrechte bei der Gewinnung und Verwertung von außerjuristischem Erfahrungswissen
Volume 340

 (Bloß) symbolische Rechtsetzung
Eine interdisziplinäre Untersuchung der deutschen Glücksspielregulierung auf ihre funktionelle und symbolische Wirkung
 (Keine) Haftung für Produktfehler?
Eine Untersuchung des deutschen und neuseeländischen Rechts zum Ausgleich von Personenschäden durch fehlerhafte Produkte
 (Personen-)Gesellschaften im Erbschaftsteuerrecht
Vorgaben des Leistungsfähigkeitsprinzips für die Besteuerung. Zugleich eine kritische Auseinandersetzung mit § 2a ErbStG
 Aktionärsklagen in Deutschland und Hongkong
Rechtsdogmatik. Rechtsökonomik. Rechtsvergleich.
Volume 37
 Aktuelle Perspektiven für eine Europäische Sozialunion –
mit Bezügen zum Sozialversicherungsrecht
Volume 42
 Althochdeutsche Stabreimdichtungen
Hildebrandslied, Muspilli und kleinere Denkmaler. Von Grund auf neu ediert, mit Erschliessungshilfen versehen, ubersetzt und eingeleitet von Frank Schafer

 Anlasslose Finanzermittlungen zur Geldwäschebekämpfung
Automatisierte Überwachung in der Sicherheitsgesellschaft und ihre verfassungsrechtlichen Grenzen
Volume 12
 Arkane Algorithmen
Algorithmische Systeme als Handlungsform der Verwaltung und Rechtsschutzmöglichkeiten gegen diese
 Auf Gedeih und Verderb
Die Pestiziddebatte seit dem Kaiserreich zwischen Hunger, Profit und Massenmord
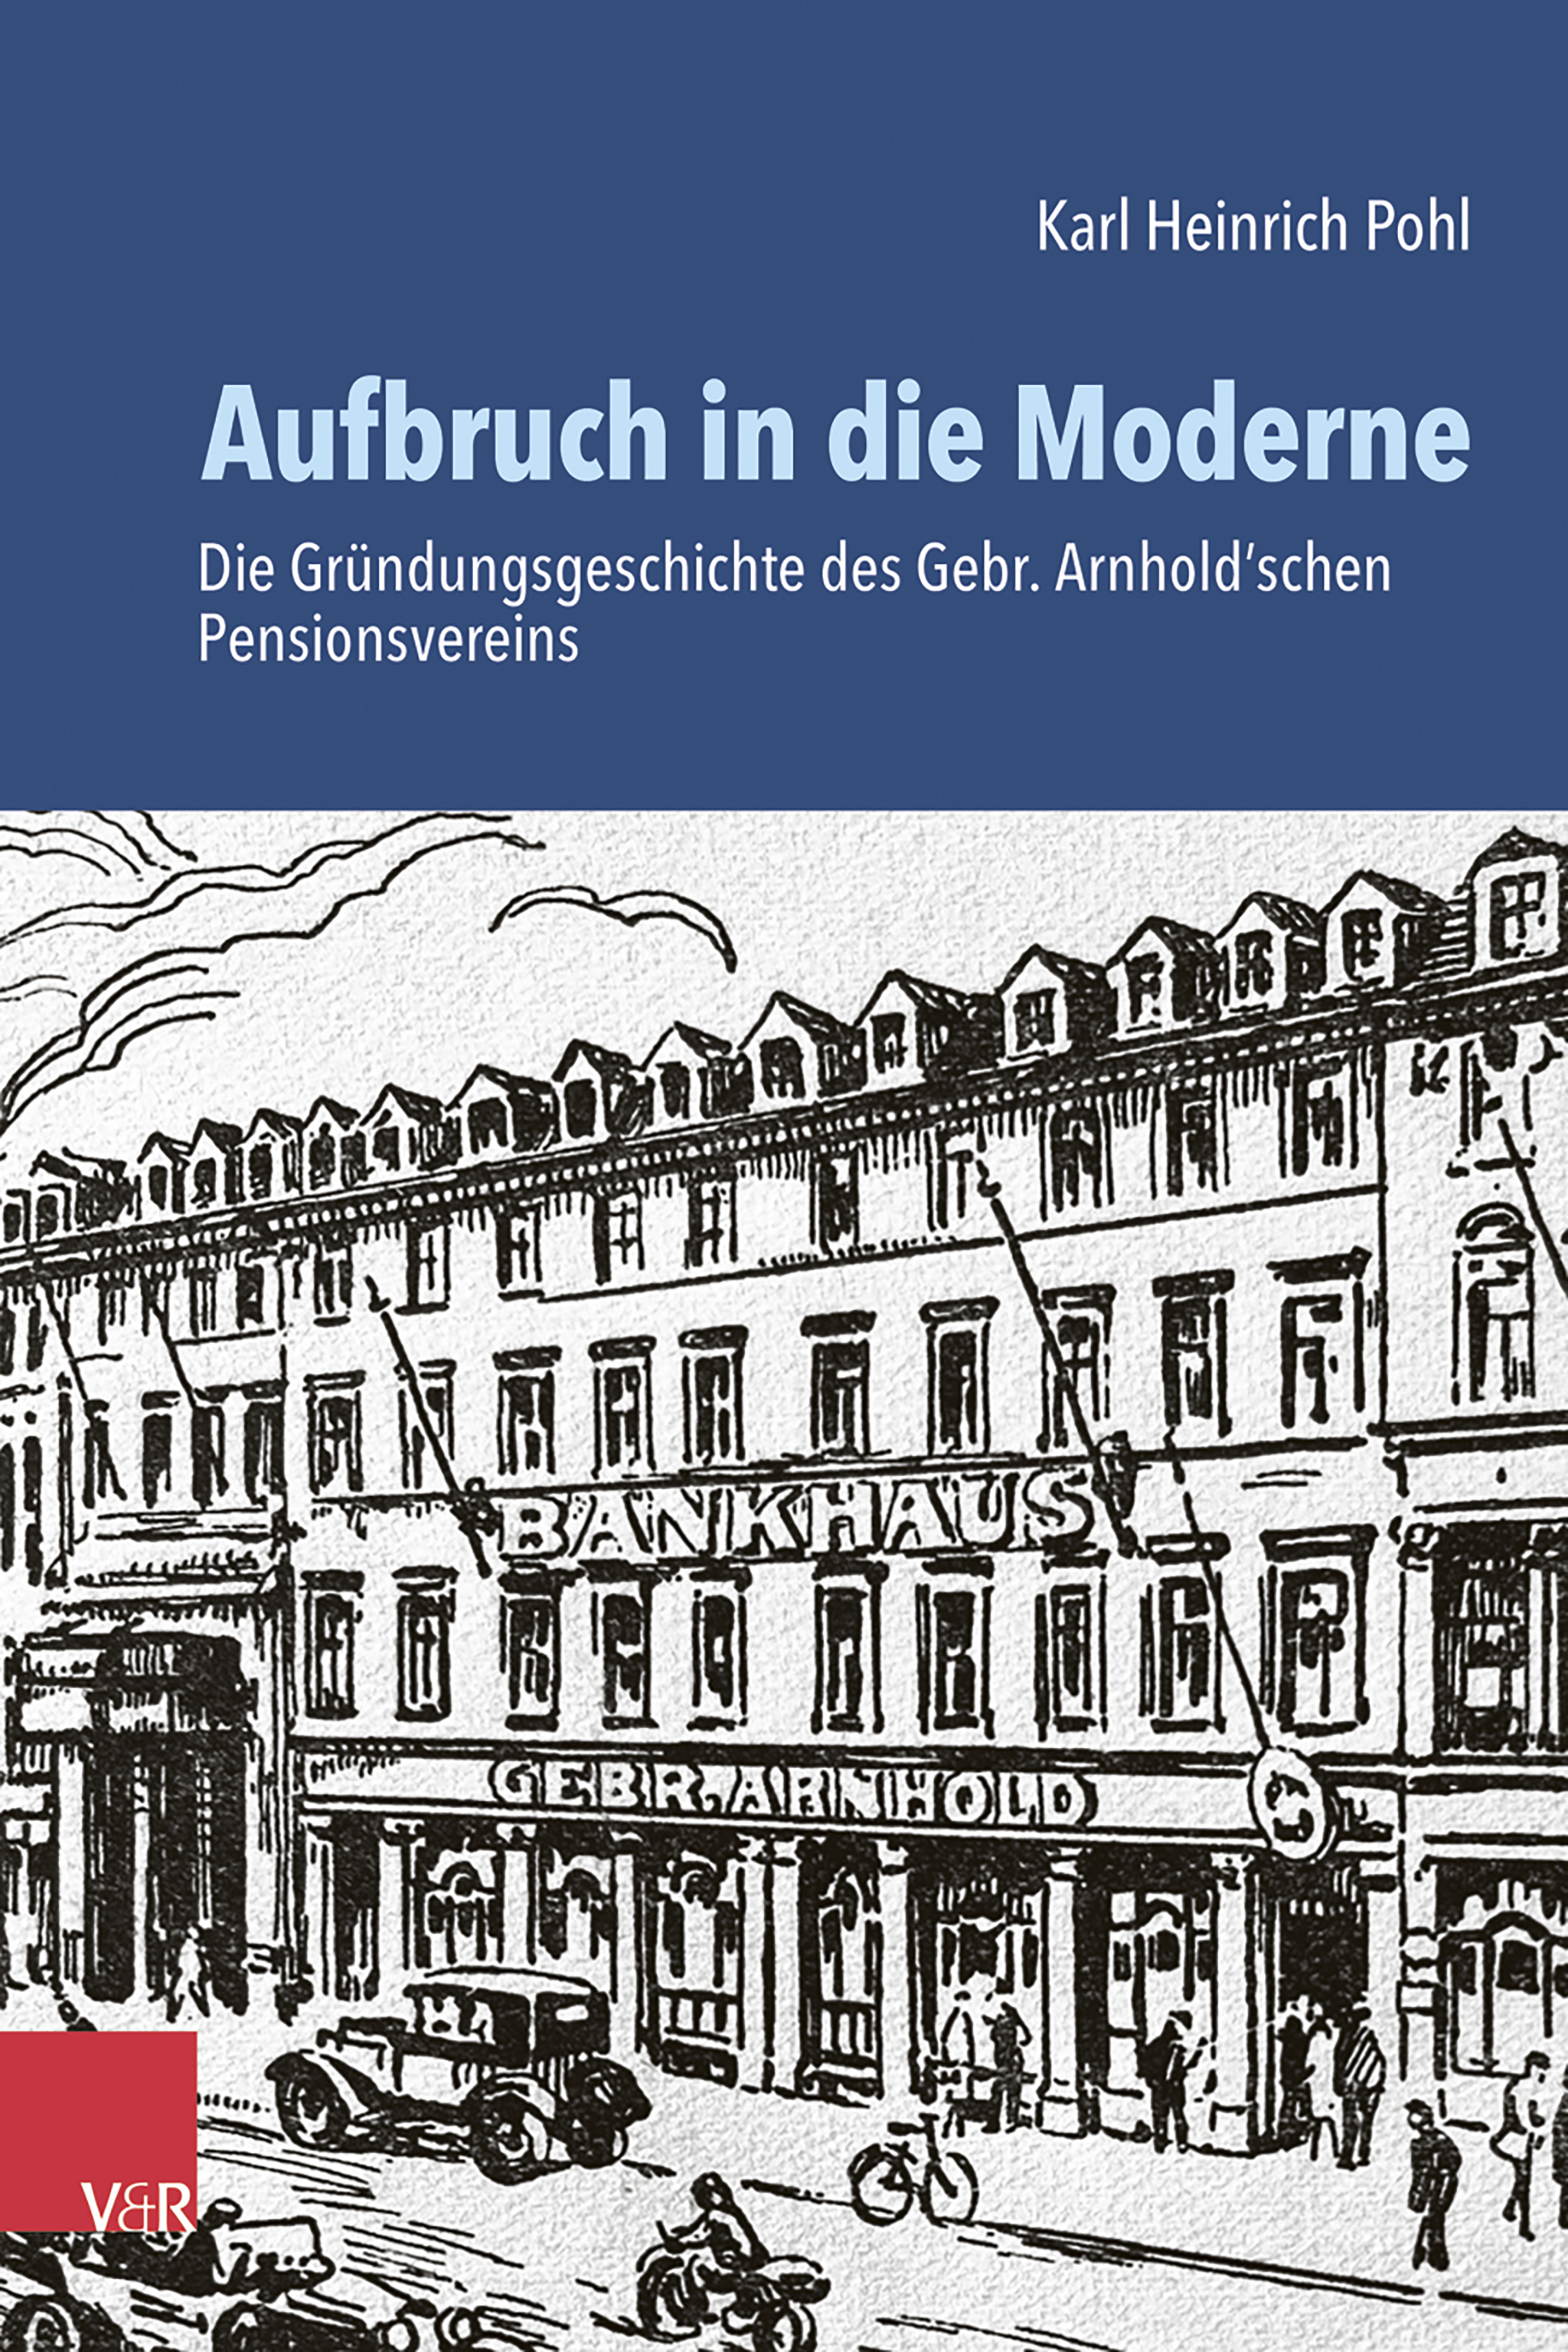

 Auskunftsansprüche und prozessuale Mitwirkungspflichten
Instrumente zur Bewältigung von Informationsungleichgewichten

 Becoming German American
Eine generationenübergreifende deutsche Migrationsgeschichte in Amerika nach 1945


 Berthold von Neuffen. Ein heimlicher Ratgeber Kaiser Ludwigs des Bayern
Forschungen zu Kaiser- und Papstgeschichte des Mittelalters. Beihefte zu J. F. Böhmer, Regesta Imperii
 Beschleunigung der Umweltverträglichkeitsprüfung und der Strategischen Umweltprüfung
Notwendigkeit einer behördlichen Vorprüfung im Einzelfall
Volume 221
