
Internationalisierung der Rechnungslegung und deren Auswirkungen auf Handels- und Steuerbilanz nicht auf den geregelten Kapitalmarkt ausgerichteter Unternehmen.
By (author) Ute Siebler

Paperback (Published)
(January 2008)
ISBN: 9783428125739
6.18 x 9.17 inches
Price: $189.00
On back order
Angesichts der teils verpflichtenden, teils optionalen Anwendung der IFRS im Konzernabschluss wird zum Teil für eine Ausweitung der sog. “kapitalmarktorientierten” Rechnungslegung auf die Jahresabschlüsse nicht börsennotierter Unternehmen plädiert. Dabei werden die Belange von nicht auf den geregelten Kapitalmarkt ausgerichteten Unternehmen und deren Rechnungslegungsadressaten häufig nicht oder lediglich am Rande betrachtet. Vor diesem Hintergrund entwickelt Ute Siebler Empfehlungen für den deutschen Gesetzgeber hinsichtlich der zukünftigen Regulierung und Ausgestaltung des Jahresabschlusses sowie der derzeit daran anknüpfenden Anspruchs- und Steuerbemessungszwecke mit Blick auf nicht auf den geregelten Kapitalmarkt ausgerichtete Unternehmen. Der Fokus liegt dabei v.a. auf der Betrachtung mittelständischer Unternehmen.
Die Arbeit basiert auf einer deduktiv-normativen Vorgehensweise unter Rückgriff auf das Instrumentarium der Neuen Institutionenökonomie. Unterstützend werden Ergebnisse empirischer Studien sowie vergleichende Analysen mit dem Ausland hinzugezogen. Als zentrales Ergebnis auf der Ebene der Informationsfunktion resümiert Ute Siebler, dass sich die oftmals behauptete Überlegenheit einer Rechnungslegung nach IFRS im Vergleich zum HGB nicht eindeutig belegen lässt. Die Autorin setzt sich auch mit dem Entwurf des IASB bezüglich IFRS “for Small and Medium-Sized Entities” auseinander. Bei der Untersuchung der Anspruchsbemessungszwecke werden u.a. die Optionen von Insolvenztests und Ausschüttungssperren näher betrachtet. Die Analyse der Steuerbemessungsfunktion erfolgt unter der Prämisse, dass an einer Gewinnermittlung im Sinne der klassischen Reinvermögenszugangstheorie festgehalten wird. Nach einer eingehenden Nutzen- und Kostenbetrachtung empfiehlt die Autorin, eine verpflichtende Anwendung der IFRS für alle betrachteten Unternehmen zugunsten eines Wahlrechts für informatorische Zwecke abzulehnen und an einer Anspruchsbemessung basierend auf Kapitalerhaltung und Jahresabschlussrecht festzuhalten. Zugleich plädiert sie für eine Fortentwicklung der Vorschriften des HGB.
- By (author) Ute Siebler
Other Titles in this Series

 Die Zukunft der treuhändigen Wirtschaftsberatung.
Wirtschaftsberatung im Rahmen des Wirtschaftsprüfungswesens, mit besonderer Berücksichtigung von Marketingfragen.
Volume 2
 Interne Überwachung mit Hilfe von Auswahlverfahren.
Möglichkeiten zur Steigerung der Wirtschaftlichkeit Interner Überwachungssysteme.
Volume 9
 Stochastische Modelle in Such- und Sortierprozessen.
Eine vergleichende Untersuchung der Effizienz einer Klasse von Modellen in Such- und Sortierprozessen anhand eines abstrakten Datei- und Schlüsselbegriffs.
Volume 3
 Die Rechnungslegung der GmbH & Co. KG.
Auswirkungen des Spannungsfeldes zwischen rechtlicher Vielheit und funktionaler Einheit von KG und Komplementär-GmbH.
Volume 10

 Die Publizität der GmbH.
Die Regelungen des BiRiLiG, der Mittelstandsrichtlinie und der GmbH & Co.-Ergänzungsrichtlinie.
Volume 11

 Der Steuerberatungsmarkt in Deutschland.
Wettbewerbsfeindliche Aspekte des Steuerberatungsmarktes und deren Konsequenzen für kleine und mittelgroße Mandate unter besonderer Berücksichtigung des Berufsrechts der Steuerberater.
Volume 18
 Kontrollabbau in Kreditinstituten.
Eine Analyse der Chancen und Risiken von Kontroll- und Kompetenzveränderungen im Marktbereich von Kreditinstituten auf Basis der Gemeinkosten-Wertanalyse.
Volume 14

 Die Währungsumrechnung im Jahresabschluß von Kreditinstituten.
Eine Auslegung der Rechtsvorschrift des § 340 h HGB.
Volume 15
 Die Bilanzierung der Aufwendungen für die Ingangsetzung und Erweiterung des Geschäftsbetriebs.
Volume 5

 Akademische Ausbildung der Wirtschaftstreuhänder.
Anforderungsprofile - Erwartungen - Ausbildungsprofile.
Volume 6
 Subjektive Steuerwirkungen und ihre Implikationen für die Betriebswirtschaftliche Steuerlehre.
Ein interdisziplinärer Ansatz.
Volume 17

 Strukturanalyse der Wirtschaftsprüfungs- und Steuerberatungsbetriebe.
Empirische Untersuchungen in Österreich, der BRD, den USA und Großbritannien.
Volume 1
Similar Books


 European Review of Service Economics and Management
De nouveaux horizons pour l’innovation dans les services ? IA, inclusion et responsabilité
Volume 21
 Friedlicher Handel oder umkämpfte Geschäfte?
Handel und Handelsrecht in der Vormoderne zwischen Krieg und Frieden

 Global Gulf
Geo-Economic, Geo-Political, and Geo-Technological Transformation in Saudi Arabia, the United Arab Emirates, and Qatar
 Invisible Labour in Antiquity
Visualizing Obscure Work in the Ancient Mediterannean and West Asia
Volume 1

 Socio-économie du travail
La dégradation du travail au XXIe siècle ? Lectures contemporaines de Harry Braverman
Volume 17
 Socio-économie du travail
Le sens du travail, concept scientifique ou instrument du capitalisme ? Volume 1
Volume 18



 Obsidian and the Sea
Evidence, Concepts and Social Implications of its Maritime Transportation
Volume 22

 Socio-économie du travail
Le sens du travail, concept scientifique ou instrument du capitalisme ? Volume 2
Volume 19


 Décarboner sans détruire les profits
Comment les entreprises peuvent allier performance économique et impact climatique
Volume 3

 Der politische Streik im deutschen Arbeitskampfrecht
Dogmatische Entwicklungslinien von 1869 bis in die 1980er Jahre
Volume 393

 Der Sales-Leadership-Code
Wie du mit Klarheit und Haltung leichter verkaufst und wirksamer führst - Eine Business-Story

 Die 10 Regeln der hocheffektiven Preisgestaltung
Wie Sie Ihr Preismanagement umgestalten und Ihre Gewinne steigern

 Die Konjunkturkomponente des Grundgesetzes
Die konjunkturbedingte Kreditaufnahme im System der Kreditermächtigungen, europarechtlichen und gesamtwirtschaftlichen Verpflichtungen der Finanzverfassung
 Die Masterclass für den Geist
Erfolgreiche Selbstführung mit dem Besten aus westlicher und östlicher Philosophie




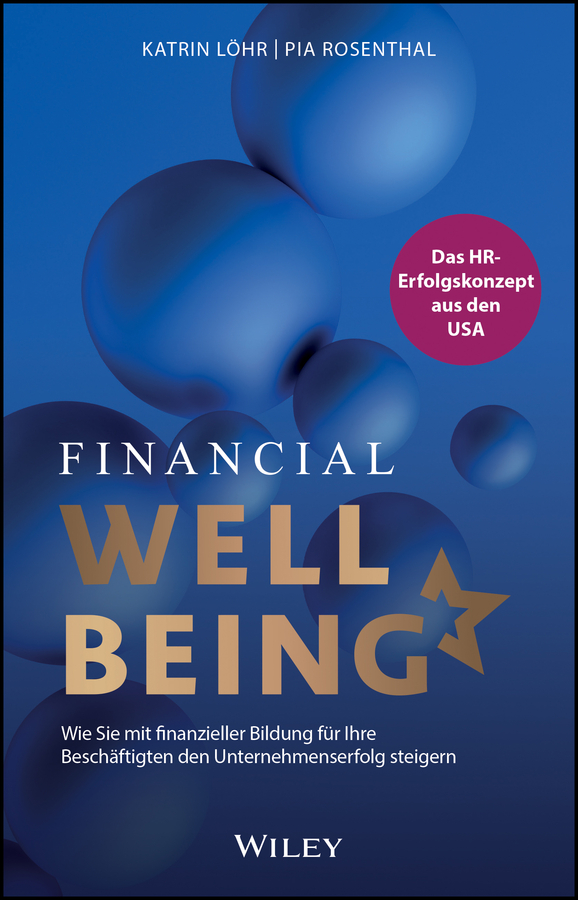 Financial Wellbeing
Wie Sie mit finanzieller Bildung für Ihre Beschäftigten den Unternehmenserfolg steigern